Qonto : un siège de 11 000 m² pour viser un million de clients
Qonto inaugure 11 000 m² à Paris et vise un million de clients. Ce pari immobilier devra prouver qu’il sert vraiment sa conquête bancaire européenne.

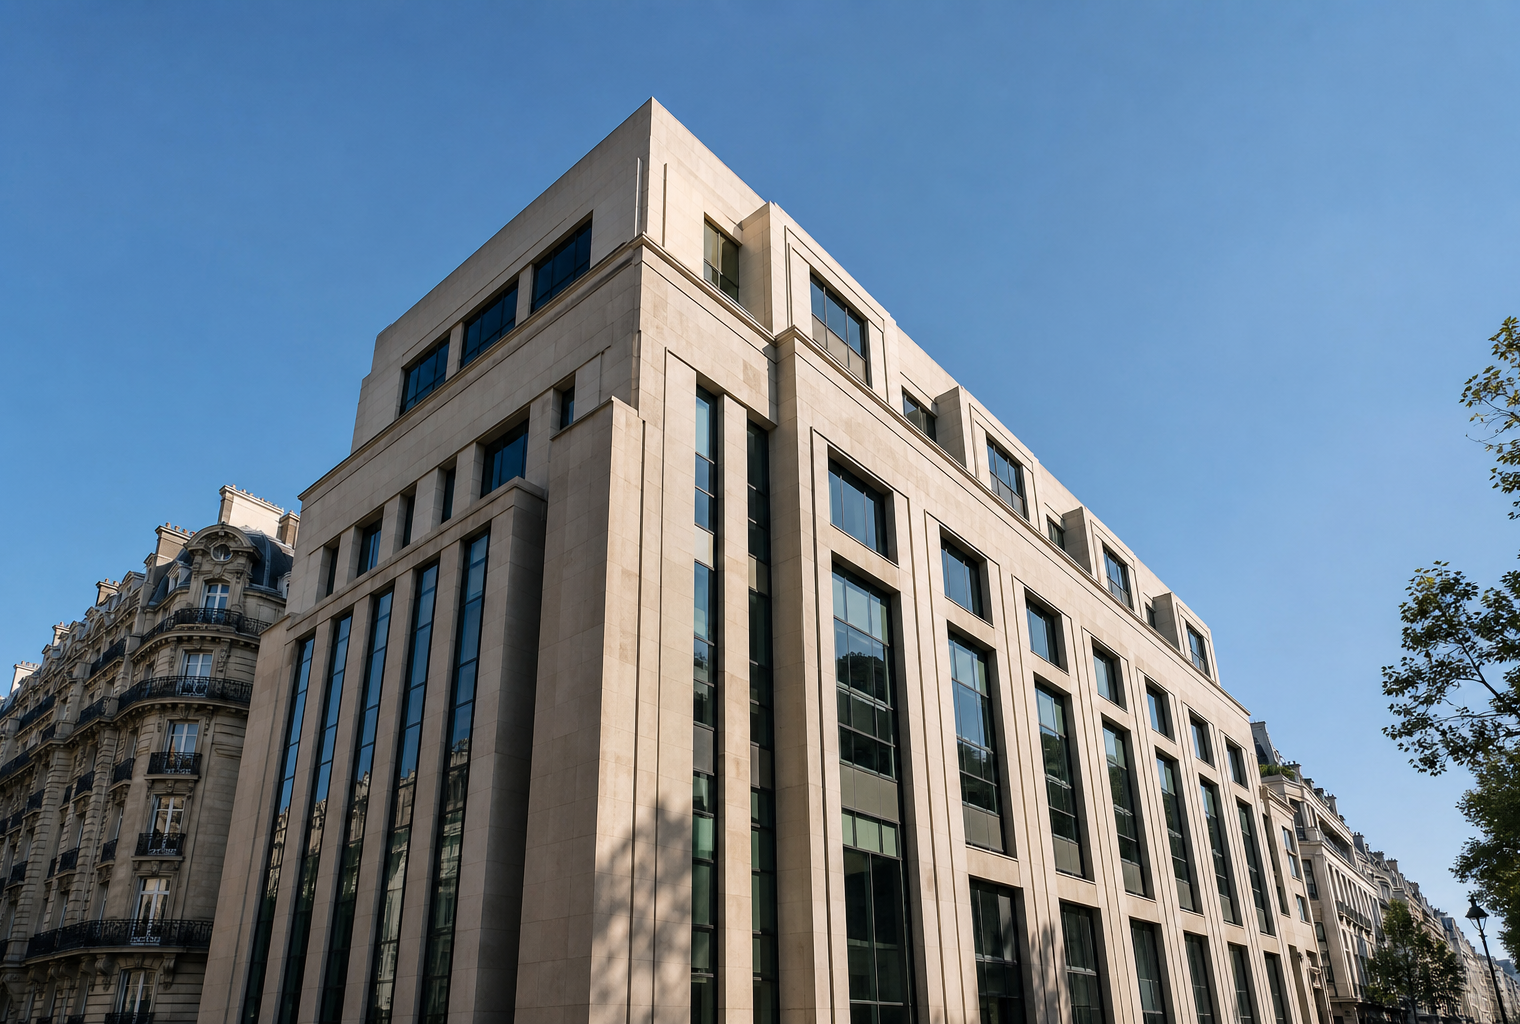
Qonto inaugure un siège de 11 000 m² à Paris pour soutenir son expansion européenne et ambitionne d’atteindre prochainement un million de clients. Pour les entreprises, la promesse d’une offre bancaire élargie dépendra toutefois de l’agrément, de la solidité financière et de la capacité de la fintech à maîtriser ses nouveaux coûts fixes.
Un prompt optimisé est pré-rempli pour chaque moteur. Les résultats générés par l'IA peuvent différer du contenu original.
Selon Maddyness, Qonto a inauguré le 25 septembre 2026 un nouveau siège de 11 000 m² sur les Grands Boulevards, à Paris. La fintech française présente cette implantation comme le socle de sa conquête européenne. Son objectif affiché est d’atteindre prochainement un million de clients et, à terme, de devenir une véritable banque (Maddyness, 25 septembre 2026).
Un bâtiment à la mesure des ambitions européennes
Qonto s’est développé autour d’une promesse simple : simplifier les services financiers destinés aux indépendants, aux petites entreprises et aux PME. Son offre associe compte professionnel, cartes, gestion des dépenses, facturation et outils comptables. Ce positionnement lui permet de concurrencer à la fois les banques traditionnelles et des acteurs numériques comme Revolut Business, Shine ou Blank.
Le nouveau siège parisien doit matérialiser cette montée en puissance. Une adresse centrale peut faciliter le recrutement, regrouper les équipes et renforcer la visibilité de la marque. Elle ne constitue toutefois pas, à elle seule, un avantage compétitif. Dans la banque numérique, la qualité du produit, la disponibilité du service client, la maîtrise des coûts et la conformité réglementaire restent déterminantes.
Plusieurs éléments permettent d’apprécier la portée de cette implantation et de l’ambition européenne :
- le coût d’acquisition ou de location des locaux ;
- la capacité d’accueil du bâtiment ;
- le nombre actuel de clients actifs et payants ;
- l’échéance exacte retenue pour atteindre le million ;
- le calendrier du projet d’agrément bancaire.
Le million de clients ne dira pas tout
Le cap du million renforcerait le poids commercial de Qonto. Mais cet indicateur devra être complété par le revenu moyen par client, le taux d’attrition et la rentabilité par marché. Une croissance obtenue au prix de fortes dépenses marketing ou de remises commerciales serait moins solide qu’une progression fondée sur l’usage régulier des services.
L’immobilier constitue aussi un choix à surveiller. Un siège de 11 000 m² peut soutenir une organisation en croissance. Il crée néanmoins des charges fixes, alors que le travail hybride et la pression sur les marges poussent de nombreuses entreprises technologiques à rationaliser leurs surfaces.
Devenir banque change l’équation
L’ambition bancaire est plus structurante que l’ouverture du siège. Dans la zone euro, un agrément suppose notamment un examen du capital, de la gouvernance, du contrôle des risques, de la lutte contre le blanchiment et de la résilience opérationnelle par les autorités compétentes, dont l’ACPR et la Banque centrale européenne selon la procédure applicable.
Pour les clients, une transformation bancaire pourrait permettre à Qonto d’élargir son offre, notamment en matière de financement et de gestion des dépôts. Elle augmenterait aussi ses obligations prudentielles et ses besoins en fonds propres. Le passage d’une plateforme financière à une banque de plein exercice ne garantit donc ni une baisse des tarifs ni une amélioration automatique du service.
Une vitrine à l’épreuve des résultats
Qonto dispose d’une marque reconnue et d’un positionnement clair auprès des entreprises. Son siège parisien envoie un signal de confiance. Le coût du bâtiment, la rentabilité, la répartition géographique des clients et le calendrier réglementaire sont des critères pour apprécier cette ambition. Le véritable test ne sera pas immobilier : il sera financier, opérationnel et prudentiel.
Correction
Une première version de cet article affirmait que plusieurs informations sur le siège, les clients, les résultats financiers et le projet bancaire n’étaient pas communiquées.
L’article a été corrigé.