Inflation BCE : Lagarde redoute un choc durable au Moyen-Orient
Christine Lagarde prévient qu’une crise persistante au Moyen-Orient pourrait nourrir durablement l’inflation. La hausse des taux suffira-t-elle à l’endiguer ?

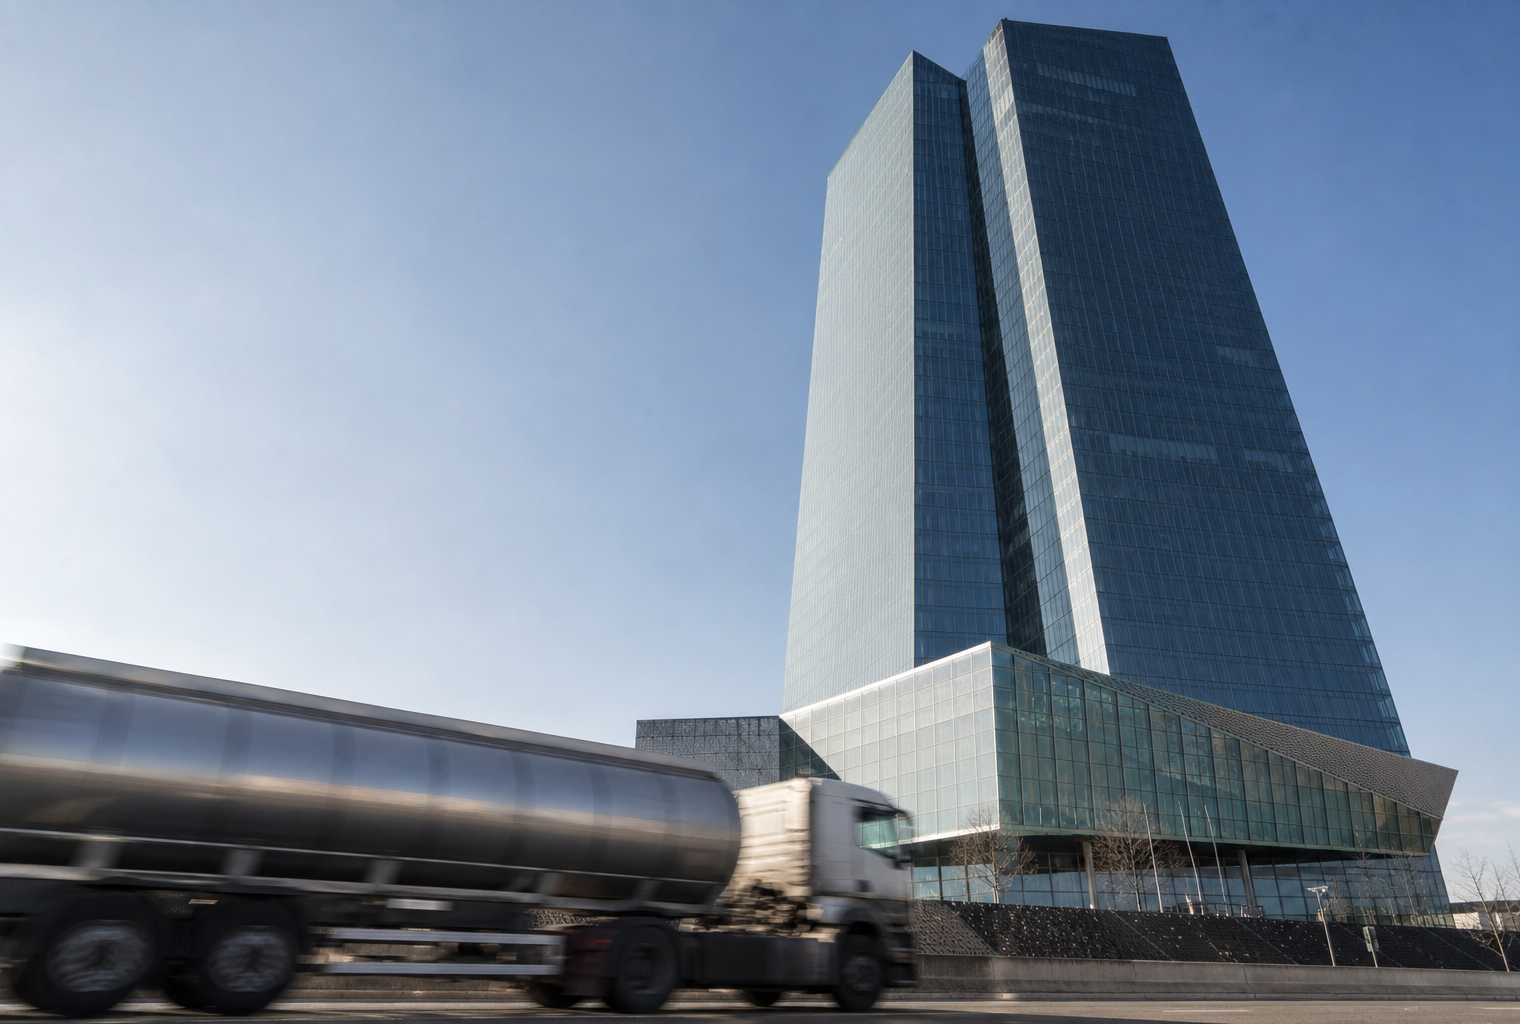
Christine Lagarde estime qu’une crise persistante au Moyen-Orient pourrait provoquer un choc inflationniste durable. La BCE maintient son objectif de 2 % à moyen terme et défend des taux plus élevés, au risque de renchérir les crédits des ménages et des entreprises sans agir directement sur les prix de l’énergie.
Un prompt optimisé est pré-rempli pour chaque moteur. Les résultats générés par l'IA peuvent différer du contenu original.
Selon BFM Business, Christine Lagarde a alerté sur « un choc important » susceptible de durer si la situation au Moyen-Orient ne s’améliore pas. La présidente de la Banque centrale européenne (BCE) s’est exprimée dans un entretien accordé à Ouest-France, relayé le 13 septembre 2026. Elle défend également la priorité donnée à l’objectif d’une inflation de 2 % à moyen terme et, d’après le média, la décision de relever les taux directeurs (BFM Business, Ouest-France).
L’avertissement est sérieux. Mais il reste peu quantifié. Le contenu publié ne précise ni l’ampleur anticipée du choc, ni sa durée, ni le niveau des taux concernés. Ces absences limitent la portée économique immédiate de l’annonce.
Un risque inflationniste principalement importé
Une dégradation durable au Moyen-Orient peut affecter l’économie européenne par plusieurs canaux. Le premier concerne les prix de l’énergie. Le deuxième touche le transport maritime, les assurances et les chaînes d’approvisionnement. Le troisième passe par les marchés financiers et la confiance des entreprises.
La zone euro demeure vulnérable aux chocs extérieurs, notamment parce qu’elle importe une part importante de son énergie. Une hausse prolongée des coûts peut rapidement se transmettre aux entreprises, puis aux consommateurs. Elle peut aussi alimenter les revendications salariales et rendre l’inflation plus persistante.
La BCE cherche donc à éviter un désancrage des anticipations. Son objectif de 2 % ne doit toutefois pas être interprété comme un plafond à respecter chaque mois. Il s’agit d’une cible de moyen terme, laissant une marge face aux variations temporaires (BCE).
Les taux ne peuvent pas produire du pétrole
Le principal point fort du discours de Christine Lagarde est sa clarté sur le mandat de stabilité des prix. Des taux plus élevés peuvent freiner le crédit, la consommation et l’investissement. Ils peuvent également limiter la transmission d’un choc énergétique à l’ensemble des prix.
Mais cette stratégie comporte des faiblesses évidentes :
- La politique monétaire ne réduit pas directement le prix de l’énergie et ne sécurise pas les routes commerciales.
- Un resserrement excessif peut affaiblir la croissance et accroître le coût des crédits immobiliers ou professionnels.
- Les ménages modestes risquent de subir simultanément l’inflation énergétique et des conditions de financement plus strictes.
- Sans scénario chiffré, les marchés peuvent difficilement distinguer un signal préventif d’un changement durable de politique.
La Réserve fédérale américaine et la Banque d’Angleterre font face au même arbitrage entre inflation et activité. Leurs réponses peuvent néanmoins diverger. L’exposition aux importations énergétiques, la dynamique salariale et le taux de change ne sont pas identiques.
Une BCE confrontée à un choix inconfortable
La question centrale sera la durée du choc. Une hausse brève des prix appelle une réaction différente d’une perturbation prolongée entraînant des effets de second tour. La BCE devra donc surveiller l’inflation sous-jacente, les salaires, les marges des entreprises et les anticipations des ménages.
Pour les emprunteurs, le message est prudent : un retour rapide à un crédit moins cher n’est pas garanti. Pour les banques, des taux élevés soutiennent certaines marges mais augmentent aussi le risque de défaut. Pour la BCE, le danger est double : agir trop peu et laisser l’inflation s’installer, ou agir trop fortement contre un choc qu’elle ne contrôle pas. Sans données détaillées, l’alerte de Christine Lagarde fixe un cap, mais pas encore une trajectoire vérifiable.
Sur le même sujet
De la petite annonce immobilière à l’intelligence artificielle : comment Acheter-Louer.fr mise sur l’IA pour réinventer son modèle économique
AI Overviews : le trafic recule sur les sites français étudiés
